Batterie, borne de recharge, incendie : les angles morts de l'assurance des voitures électriques
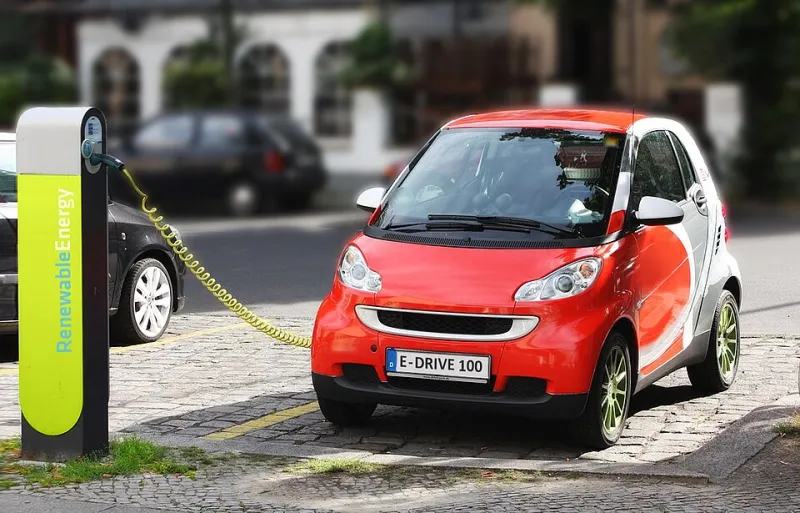
Photo: original: Michael Movchinedited by Felix Müller, CC BY-SA 3.0, via Wikimedia Commons
Avec plus de deux millions de véhicules électrifiés circulant sur les routes françaises, l'assurance automobile entre dans une nouvelle ère. Pourtant, une majorité de conducteurs continuent de souscrire des contrats conçus pour les moteurs thermiques, sans mesurer les spécificités techniques de leur véhicule. Résultat : des zones grises qui peuvent se révéler coûteuses au moment du sinistre.
La batterie, actif le plus précieux et le moins protégé
La batterie représente jusqu'à 40 % de la valeur d'un véhicule électrique. Sa prise en charge en cas de dommage soulève plusieurs questions :
- Location de batterie : chez Renault ou d'autres constructeurs, si vous louez la batterie, c'est le loueur qui en assure la responsabilité. Vérifiez que votre contrat tient compte de cette configuration.
- Dommages accidentels : la batterie doit figurer explicitement dans les garanties dommages, avec une valeur d'indemnisation adaptée.
- Dégradation progressive : la perte de capacité liée à l'usage n'est jamais couverte. Seuls les dommages soudains et accidentels le sont.
La recharge à domicile, un terrain juridique flou
L'installation d'une borne de recharge sur votre propriété soulève une double problématique. D'une part, la borne elle-même : elle doit être déclarée dans votre contrat d'assurance habitation, au même titre qu'un équipement fixe. D'autre part, l'incendie : si votre véhicule prend feu pendant la recharge et endommage votre maison, c'est votre responsabilité civile habitation qui sera mobilisée, potentiellement en concurrence avec votre assurance auto.
Certains assureurs spécialisés proposent désormais des garanties « recharge » qui clarifient ces situations. Elles couvrent notamment les dommages causés par un court-circuit, une surtension ou un défaut d'installation.
Le vol des câbles et accessoires
Un phénomène en croissance : le vol de câbles de recharge, dont le prix neuf peut dépasser 500 euros. La plupart des contrats classiques ne les couvrent pas, sauf s'ils sont considérés comme des accessoires du véhicule. Vérifiez la présence d'une garantie « vol d'accessoires » avec un plafond suffisant.
Ce que proposent les assureurs français
Le marché s'est structuré ces dernières années. Plusieurs grands acteurs, dont les filiales des constructeurs automobiles eux-mêmes, proposent des offres dédiées aux véhicules électriques. On y retrouve généralement :
- Une assistance renforcée avec remorquage vers une borne de recharge en cas de panne d'énergie.
- Un véhicule de remplacement électrique ou hybride, plutôt qu'un modèle thermique.
- Une garantie spécifique pour la borne de recharge à domicile.
- Une couverture des câbles et accessoires de recharge.
- Parfois, une prise en charge de l'expertise de la batterie après sinistre.
Comment négocier un contrat adapté
Trois conseils concrets pour optimiser votre couverture sans exploser votre budget :
1. Jouez sur les avantages du véhicule électrique. Certains assureurs offrent des réductions de 10 à 20 % sur les véhicules électriques, moins exposés aux risques de vol traditionnels et bénéficiant d'une conduite souvent plus prudente.
2. Déclarez précisément vos équipements. Borne murale, câble de recharge, accessoires : tout doit figurer dans votre contrat pour être couvert.
3. Comparez les garanties d'assistance. En cas de panne d'énergie sur autoroute, la qualité de l'assistance fait toute la différence. Privilégiez les offres avec remorquage vers une borne et véhicule de remplacement.
Une évolution à anticiper
La réglementation européenne sur les batteries et l'expertise post-sinistre évoluent rapidement. Les assureurs affinent leurs offres, et les garanties spécialisées devraient devenir la norme d'ici quelques années. En attendant, la vigilance reste de mise : lisez les conditions particulières, interrogez votre courtier et ne signez jamais un contrat électrique identique à un contrat thermique.